Matematik Pengguna: Pengurusan Kewangan
What this chapter coversMatlamat bab ini
- Saya boleh menghuraikan proses pengurusan kewangan yang berkesan: menetapkan matlamat kewangan, menilai kedudukan kewangan, mewujudkan pelan kewangan, melaksanakan pelan kewangan, dan mengkaji semula serta menyemak kemajuan (10.1.1)
- Saya boleh membezakan matlamat kewangan jangka pendek dengan jangka panjang dan menetapkan matlamat berpandukan konsep SMART (10.1.1)
- Saya boleh mengira baki pendapatan dan aliran tunai daripada pendapatan aktif dan pasif serta perbelanjaan tetap dan tidak tetap, dan menjelaskan aliran tunai positif atau negatif (10.1.1)
- Saya boleh membina pelan kewangan peribadi jangka pendek dan jangka panjang, termasuk mengira simpanan bulanan yang diperlukan untuk mencapai matlamat (10.1.2)
- Saya boleh menilai kebolehlaksanaan pelan kewangan dengan mengambil kira kadar inflasi, kadar faedah dan kesihatan diri, serta mencadangkan penambahbaikan (10.1.2)
10.1Perancangan dan Pengurusan Kewangan
Proses pengurusan kewangan (10.1.1)
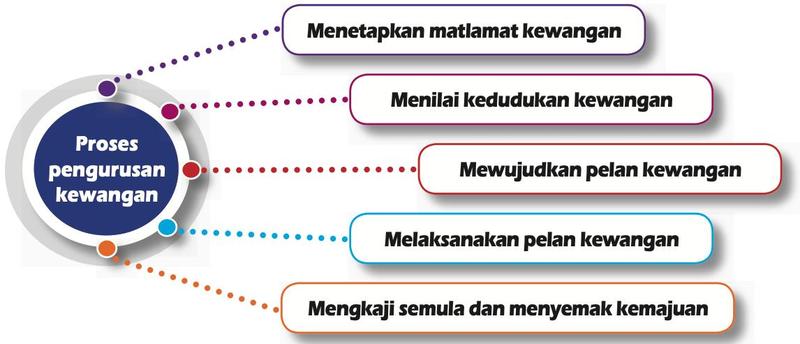
Rajah daripada buku teks Matematik Tingkatan 4 (KSSM), m.s. 272.
| Langkah | Apa yang dilakukan |
|---|---|
| 1. Menetapkan matlamat kewangan | Langkah pertama. Matlamat mestilah mengikut keutamaan dan spesifik. Keperluan asas (makanan, tempat tinggal, pakaian) didahulukan daripada kehendak. |
| 2. Menilai kedudukan kewangan | Senaraikan aset (wang tunai, simpanan, pelaburan hartanah, simpanan tetap, amanah saham atau saham syarikat) dan liabiliti (pinjaman bank, hutang kad kredit, sewa rumah dan bil utiliti yang belum dijelaskan). |
| 3. Mewujudkan pelan kewangan | Merekod pendapatan dan perbelanjaan untuk memantau aliran tunai, kemudian mengira simpanan bulanan bagi setiap matlamat. |
| 4. Melaksanakan pelan kewangan | Membandingkan perbelanjaan bulanan yang dirancang dengan perbelanjaan sebenar, lalu mengurangkan pembaziran. Bayaran perbelanjaan tetap dahulukan. |
| 5. Mengkaji semula dan menyemak kemajuan | Menyemak pelan dari semasa ke semasa supaya aliran tunai sentiasa positif. Matlamat yang tidak realistik untuk pendapatan bulanan perlu diubah. |
Matlamat jangka pendek dan jangka panjang (10.1.1)
| Jangka pendek | Jangka panjang | |
|---|---|---|
| Tempoh | Kurang daripada setahun | Lebih daripada lima tahun |
| Jumlah wang | Tidak melibatkan jumlah amaun yang besar | Melibatkan jumlah amaun yang banyak |
| Contoh | Membeli komputer riba, kerusi sofa, telefon bimbit | Simpanan untuk persaraan, pendidikan anak |
Matlamat kewangan SMART (10.1.1)
Specific: menyambut Hari Keluarga di Port Dickson, lokasi yang ditetapkan.
Measurable: jumlah wang yang diperlukan diketahui, iaitu RM1 500.
Attainable: RM250 sebulan boleh disimpan daripada pendapatan RM2 500.
Realistic: 6 × RM250 = RM1 500.
Time-bound: enam bulan.
Maka matlamat Encik Yusuf memenuhi pendekatan SMART.
Mewujudkan pelan kewangan: aliran tunai (10.1.1)
| Jenis | Contoh | |
|---|---|---|
| Pendapatan (aliran tunai masuk) | Aktif: pendapatan utama Pasif: diperoleh tanpa bekerja | Gaji, elaun, komisen, sumber kewangan lain Sewa yang diterima, faedah yang diterima, dividen |
| Perbelanjaan (aliran tunai keluar) | Tetap: mesti dibayar setiap bulan Tidak tetap: berubah mengikut corak perbelanjaan | Sewa rumah, bayaran insurans, ansuran rumah dan kereta, bayaran kad kredit Petrol, barangan dapur, bil elektrik, bil air |
Jumlah pendapatan = pendapatan aktif + pendapatan pasif
Jumlah perbelanjaan = perbelanjaan tetap + perbelanjaan tidak tetap
Baki pendapatan = jumlah pendapatan bulanan − simpanan bulanan
Aliran tunai = baki pendapatan − jumlah perbelanjaan
Aliran tunai positif: baki pendapatan > jumlah perbelanjaan. Aliran tunai negatif: baki pendapatan < jumlah perbelanjaan.
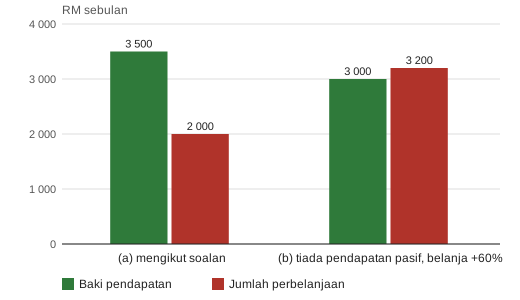
(a) Baki pendapatan = (3 000 + 1 000) − 500 = RM3 500.
Aliran tunai = 3 500 − (1 350 + 650) = RM1 500 (positif). Beliau mempunyai lebihan untuk melabur atau menghadapi situasi kecemasan.
(b) Tiada pendapatan pasif dan simpanan, perbelanjaan meningkat 60%: jumlah perbelanjaan = 160% × RM2 000 = RM3 200. Aliran tunai = 3 000 − 3 200 = −RM200 (negatif). Beliau mungkin menggunakan kemudahan kad kredit untuk mengatasi masalah kewangan.
Baki pendapatan = (3 500 + 1 000 + 850) − 300 = RM5 050. Aliran tunai = 5 050 − (1 200 + 600) = RM3 250 (positif). Faedah simpanan di bank menjadi pendapatan pasif.
Tunjuk jawapanSembunyi jawapan
Melaksanakan pelan kewangan (10.1.1)
Semasa melaksanakan pelan, bandingkan perbelanjaan yang dirancang dengan perbelanjaan sebenar. Perbelanjaan Encik Yasir dalam bulan pertama: bil elektrik dirancang RM150 tetapi sebenar RM200; makanan dirancang RM600 tetapi sebenar RM850. Beliau perlu mengurangkan penggunaan tenaga elektrik sebanyak RM50 dan perbelanjaan makanan sebanyak RM250.
- Utamakan pembayaran perbelanjaan tetap (ansuran rumah, kad kredit, ansuran kereta). Bayaran lewat menyebabkan caj lewat bayar tambahan.
- Pastikan aliran tunai bulanan sentiasa positif. Jika negatif, ubah corak perbelanjaan dengan cepat; jika tidak, matlamat mungkin gagal dicapai dalam tempoh ditetapkan.
- Antara punca rakyat Malaysia muflis: gagal menjelaskan ansuran bayaran kenderaan, pinjaman perumahan dan hutang kad kredit.
Pelan kewangan peribadi dan kebolehlaksanaan (10.1.2)
Membina pelan kewangan jangka pendek (10.1.2)
Langkah sebelum mewujudkan pelan: tentukan tujuan, buat anggaran awal, kira simpanan bulanan, analisis tabiat perbelanjaan, tetapkan tempoh masa dan tentukan strategi pendapatan. Simpanan bulanan bagi suatu matlamat ialah jumlah matlamat ÷ bilangan bulan.
Wang pendahuluan kereta RM20 000 dalam 4 tahun: 20 000 ÷ 48 = RM416.67.
- Sekurang-kurangnya 10% daripada pendapatan bulanan disimpan sebelum melibatkan perbelanjaan tetap dan tidak tetap (disarankan oleh Agensi Kaunseling dan Pengurusan Kredit, AKPK).
- Jika aliran tunai negatif, kurangkan perbelanjaan tidak tetap. Sumber pendapatan boleh ditambah mengikut kemahiran individu supaya perbelanjaan tetap tidak terjejas.
| Perkara | Pelan (RM) | Sebenar (RM) |
|---|---|---|
| Jumlah pendapatan bulanan | 6 500 | 6 500 |
| Tolak simpanan tetap 10% | 650 | 650 |
| Tolak simpanan dana kecemasan | 100 | 100 |
| Baki pendapatan | 5 750 | 5 750 |
| Perbelanjaan tetap (pinjaman rumah 1 500, ansuran kereta 600, insurans 400) | 2 500 | 2 500 |
| Perbelanjaan tidak tetap (barangan dapur 1 000 dalam pelan, 900 sebenar) | 3 130 | 3 030 |
| Pendapatan lebihan | 120 | 220 |
(b) Beliau bijak mengurus kewangan: aliran tunai positif, berbelanja mengikut keperluan, ada simpanan, ada perlindungan insurans dan tiada hutang kad kredit.
(c) SMART: membeli kereta RM50 000 (S); wang pendahuluan RM7 500 (M); boleh dicapai dalam setahun (A); simpanan RM650 hanya 10% daripada RM6 500 (R); tempoh 1 tahun (T).
Kenaikan = 10/100 × 3 500 = RM350. Gaji baharu = RM3 850. Jumlah pendapatan = 3 850 + 3 000 = RM6 850. Simpanan 10% = RM685. Dengan RM685 sebulan, wang pendahuluan RM7 500 dicapai dalam kira-kira 11 bulan, iaitu kurang daripada setahun.
Kajian Kes 1: Encik Yusuf (m.s. 282 hingga 284)
Encik Yusuf (gaji bersih RM5 000, tiada simpanan 10%, dana kecemasan RM200) mahu membeli komputer RM6 000 dalam setahun. Baki pendapatan = 5 000 − 200 = RM4 800. Perbelanjaan tetap RM1 500, tidak tetap RM3 300. Pendapatan lebihan = 4 800 − (1 500 + 3 300) = RM0, maka beliau tidak dapat mencapai matlamatnya.
- Beliau tidak mengurus kewangan dengan cekap: tiada simpanan sekurang-kurangnya 10% dan tiada pelaburan.
- Simpanan bulanan = 6 000 ÷ 12 = RM500.
- Pendapatan boleh ditambah dengan menjual lebih banyak produk insurans dan memperkenalkan ejen baharu.
- Pelan baharu: simpanan RM500 (SMART: komputer; RM6 000 memerlukan RM500 sebulan; RM500 ialah 10% daripada RM5 000; setahun). Baki pendapatan = 5 000 − 500 − 200 = RM4 300. Petrol, bil telefon, bil utiliti dan melancong dikurangkan. Perbelanjaan tidak tetap = 900 + 600 + 300 + 300 + 350 + 200 + 150 (Amanah Saham) = RM2 800. Lebihan = 4 300 − 1 500 − 2 800 = RM0.
Menilai kebolehlaksanaan dan pelan jangka panjang
Pelan jangka panjang melebihi lima tahun, contohnya pendidikan anak, persaraan dan pembelian rumah. Tiga aspek utama yang perlu diambil kira:
keadaan ekonomi yang mengalami kenaikan harga umum secara berterusan dan tidak terhad
faedah simpanan boleh menambah jumlah wang
kesihatan yang baik membolehkan terus bekerja
(a) Simpanan tahunan = 72 000 ÷ 6 = RM12 000. Simpanan bulanan = 12 000 ÷ 12 = RM1 000. Dengan pendapatan RM8 000 ini tidak sukar.
(b) Tidak bijaksana: walaupun wang pendahuluan dapat dibayar, ansuran bulanan rumah yang tinggi membebankan beliau.
Simpanan tahunan = 150 000 ÷ 15 = RM10 000. Simpanan bulanan = 10 000 ÷ 12 = RM833.33. Tambahan = 833.33 − 650 = RM183.33.
Cadangan: kurangkan perbelanjaan melancong 25% (25/100 × 500 = RM125, baharu RM375) dan petrol RM100 (berkongsi kereta). Tambahan = 125 + 100 = RM225.
Simpanan sebulan = 650 + 225 = RM875. Simpanan 15 tahun = 875 × 12 × 15 = RM157 500, lebih daripada RM150 000 kerana simpanan di bank menawarkan faedah. Pendapatan lebihan baharu = RM225.
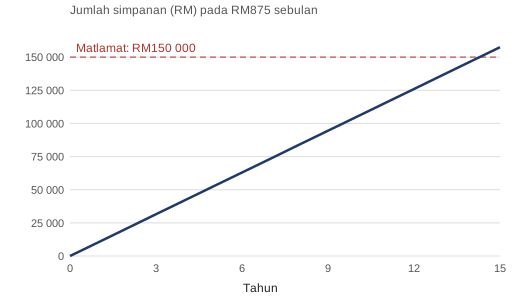
Kebolehlaksanaan pelan Encik Wong bergantung pada faktor: (1) kadar inflasi tidak melebihi kenaikan gaji; (2) sewa rumah yang diterima tetap; (3) Encik Wong sihat dan boleh meneruskan pekerjaan; (4) peningkatan perbelanjaan boleh diatasi dengan kenaikan gaji, sewa dan kerja sampingan; (5) tiada perkara di luar jangkaan yang melibatkan kos tinggi.
Jumlah pendapatan = RM4 850. Simpanan = RM485. Baki pendapatan = RM4 365. Pendapatan lebihan = 4 365 − (1 650 + 1 750) = RM965, aliran tunai positif.