Matematik Pengguna: Simpanan dan Pelaburan, Kredit dan Hutang
What this chapter coversMatlamat bab ini
- Saya boleh mengenal jenis simpanan (akaun simpanan, akaun simpanan tetap, akaun semasa) dan pelaburan (saham, amanah saham, hartanah) (3.1.1)
- Saya boleh mengira faedah mudah dan faedah kompaun bagi simpanan, serta menerangkan kesan tempoh, kadar faedah dan kekerapan pengkompaunan (3.1.2)
- Saya boleh mengira nilai pulangan pelaburan (ROI) dan menerangkan faktor yang mempengaruhi pulangan hartanah (3.1.3)
- Saya boleh membandingkan potensi risiko, pulangan dan kecairan pelbagai jenis simpanan dan pelaburan (3.1.4)
- Saya boleh mengira kos purata seunit menggunakan strategi pemurataan kos ringgit dan menjelaskan manfaatnya (3.1.5)
- Saya boleh menyelesaikan masalah yang melibatkan simpanan dan pelaburan (3.1.6)
- Saya boleh menjelaskan maksud kredit dan hutang serta menghuraikan pengurusan yang bijaksana (3.2.1)
- Saya boleh menghuraikan kelebihan dan kekurangan kad kredit, serta kesan bayaran minimum dan bayaran lewat (3.2.2, 3.2.3)
- Saya boleh menyelesaikan masalah yang melibatkan kad kredit (3.2.4)
- Saya boleh mengira jumlah bayaran balik dan ansuran bulanan pinjaman dengan faedah sama rata dan faedah atas baki, serta menyelesaikan masalah pinjaman (3.2.5, 3.2.6)
3.1Simpanan dan pelaburan
Tiga jenis akaun simpanan di bank
| Akaun | Faedah | Mengeluarkan wang | Ciri lain |
|---|---|---|---|
| Akaun simpanan | Diberi mengikut jumlah simpanan dan tempoh simpanan. Kadar lebih rendah daripada akaun simpanan tetap. | Pada bila-bila masa, dengan kad debit di mesin teller automatik (ATM). | Simpan sebarang amaun mengikut kemampuan. |
| Akaun simpanan tetap | Kadar faedah lebih kompetitif (lebih tinggi). | Tidak boleh sehingga tempoh matang. Jika dikeluarkan lebih awal, kadar faedah dikurangkan dan boleh dibatalkan. | Wang disimpan untuk tempoh tertentu seperti 3 bulan, 9 bulan atau 1 tahun. Sijil simpanan dikeluarkan. |
| Akaun semasa | Biasanya tidak dibayar faedah; dikenakan caj perkhidmatan. | Pembayaran melalui cek, kad debit, perbankan internet atau perbankan telefon. | Untuk tujuan peribadi atau perniagaan. Ada kemudahan overdraf (pengeluaran melebihi baki, dengan caj faedah). Pemohon perlu seorang perujuk yang memegang akaun di bank yang sama. |
Jenis pelaburan dan pulangannya
| Pelaburan | Maksudnya | Pulangan |
|---|---|---|
| Saham | Syarikat menerbitkan saham untuk mengumpul modal. Pembeli menjadi pemilik syarikat. | Dividen dan keuntungan modal |
| Amanah saham | Wang ramai pelabur dikumpul dan dilaburkan oleh pengurus dana profesional dalam pelbagai syarikat yang berpotensi. Sesuai bagi yang tidak tahu membeli saham. | Dividen, syer bonus dan keuntungan modal |
| Hartanah | Aset tidak alih seperti rumah kediaman, kedai dan tanah. | Sewa dan keuntungan modal |
Faedah mudah
I = Prt dengan I ialah faedah, P prinsipal, r kadar faedah tahunan (r100 atau perpuluhan) dan t masa dalam tahun.
t = 612 tahun
I = Prt = 10 000 × 4100 × 612 = RM200
Apakah kesannya? Bagi prinsipal yang sama, tempoh yang lebih lama atau kadar faedah yang lebih tinggi memberi faedah yang lebih banyak. Berikut ialah baris daripada Contoh 4 dan Contoh 5 (m.s. 56 dan 57).
| Prinsipal | Kadar faedah | Tempoh | Faedah | Jumlah simpanan |
|---|---|---|---|---|
| RM8 000 | 3% | 2 tahun | RM480 | RM8 480 |
| RM8 000 | 3% | 3 tahun | RM720 | RM8 720 |
| RM5 000 | 5% | 1 tahun | RM250 | RM5 250 |
| RM5 000 | 6% | 1 tahun | RM300 | RM5 300 |
Tunjuk jawapanSembunyi jawapan
(a) I = 2 500 × 0.03 × 2.5 = RM187.50
(b) Jumlah = 2 500 + 187.50 = RM2 687.50
Faedah kompaun
Encik Nazrin menyimpan RM8 000 pada kadar 3% setahun, dikompaunkan setahun sekali (m.s. 57):
- Tahun pertama: faedah = 8 000 × 0.03 = RM240. Simpanan = RM8 240.
- Tahun kedua: faedah = 8 240 × 0.03 = RM247.20 (bukan RM240). Simpanan = RM8 487.20.
MV = nilai matang, P = prinsipal, r = kadar faedah tahunan (perpuluhan), n = bilangan kali faedah dikompaun dalam setahun, t = tempoh dalam tahun.
| Dikompaun | n | Kadar bagi setiap tempoh | Bilangan tempoh dalam t tahun |
|---|---|---|---|
| Setahun sekali | 1 | r | t |
| 6 bulan sekali (setengah tahun) | 2 | r ÷ 2 | 2t |
| 4 bulan sekali | 3 | r ÷ 3 | 3t |
| 3 bulan sekali (suku tahun) | 4 | r ÷ 4 | 4t |
| Sebulan sekali | 12 | r ÷ 12 | 12t |
P = 5 000, r = 0.06, n = 2, t = 2
MV = 5 000 (1 + 0.062)2 × 2 = 5 000 (1.03)4 = RM5 627.54
Faedah = 5 627.54 − 5 000 = RM627.54 (faedah mudah hanya memberi RM600)
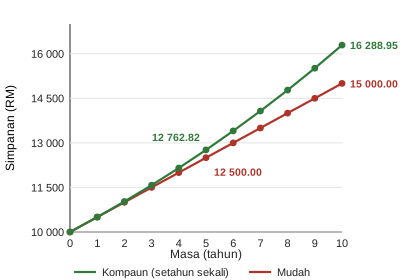
Kekerapan pengkompaunan. Semakin kerap faedah dikompaunkan, semakin tinggi nilai matang (Contoh 7, m.s. 58 dan 59: RM10 000 pada kadar 5% setahun selama 1 tahun).
| Dikompaun | n | Nilai matang |
|---|---|---|
| Setahun sekali | 1 | RM10 500.00 |
| 3 bulan sekali | 4 | RM10 509.45 |
| Sebulan sekali | 12 | RM10 511.62 |
Contoh 8 (m.s. 59): RM6 000 pada kadar 6% setahun selama 2 tahun. Faedah mudah = RM720. Faedah kompaun 4 bulan sekali = 6 000 (1.02)6 − 6 000 = RM756.97. Bezanya ialah RM36.97, maka faedah kompaun memberi pulangan yang lebih tinggi.
Tunjuk jawapanSembunyi jawapan
2) MV = 5 000 (1.04)2 = RM5 408.00, maka faedah = RM408.00
Perbankan Islam
Malaysia mengamalkan perbankan dwisistem: sistem perbankan konvensional dan sistem perbankan Islam. Perbankan Islam berdasarkan hukum Islam (syarak), mengikut prinsip keadilan, halal dan perkongsian keuntungan serta tanpa riba. Ia tidak menentukan kadar pulangan pada peringkat awal; kadar pulangan diketahui semasa tempoh matang.
Dalam prinsip wadiah, harta atau wang tunai diterima dengan persetujuan pelanggan untuk disimpan di bank. Pihak bank bertanggungjawab atas keselamatan wang itu. Bank boleh memberi hibah (hadiah) yang tidak ditetapkan.
Peratus hibah = HibahWang simpanan × 100%
Peratus hibah = 50020 000 × 100% = 2.5%
2.5% ialah rujukan sahaja pada masa akan datang, bukan kadar yang tetap.
Nilai pulangan pelaburan (ROI)
Nilai pulangan pelaburan = Jumlah pulanganNilai pelaburan awal × 100%
Jumlah pulangan = pendapatan semasa (sewa, dividen, syer bonus) + keuntungan modal. Pelaburan menguntungkan apabila nilai pulangan semasa dan jumlah pulangan yang diterima lebih daripada nilai pelaburan asal.
Modal awal = 3 000 × RM2.00 = RM6 000
Dividen = 5100 × RM6 000 = RM300
Keuntungan modal = (RM2.20 − RM2.00) × 3 000 = RM600
Jumlah pulangan = RM300 + RM600 = RM900
Nilai pulangan pelaburan = 9006 000 × 100% = 15%
Hartanah
Pulangan hartanah ialah sewa dan keuntungan modal. Keuntungan modal = harga jualan tolak semua yang telah dibayar: bayaran pendahuluan, pinjaman yang dilunaskan kepada bank, duti setem, kos guaman dan komisen ejen.
Keuntungan modal = 600 000 − 30 000 − 475 000 − 4 000 − 2 000 − 4 000 = RM85 000
Jumlah pulangan = 60 000 + 85 000 = RM145 000
Nilai pulangan pelaburan = 145 000300 000 × 100% = 48.33%, lebih tinggi daripada 30% yang diharapkan.
Faktor yang mempengaruhi pulangan hartanah (m.s. 64): keadaan ekonomi (ekonomi baik menaikkan permintaan dan harga), lokasi (dekat pusat bandar raya yang maju harganya lebih tinggi daripada kawasan luar bandar) dan situasi politik (politik stabil menaikkan permintaan, politik tidak aman menjatuhkan harga).
Risiko, pulangan dan kecairan
Sebelum melabur, bandingkan tiga faktor: potensi risiko (kemungkinan sesuatu ketidakpastian yang boleh dialami), tahap pulangan (keuntungan yang dinikmati) dan aspek kecairan (seberapa segera boleh ditunaikan). Jadual di bawah ialah perbandingan dalam buku teks (m.s. 66).
| Jenis pelaburan | Tahap risiko | Tahap pulangan | Tahap kecairan |
|---|---|---|---|
| Simpanan | Bebas risiko | Rendah | Tinggi |
| Simpanan tetap | Bebas risiko | Rendah | Tinggi |
| Saham syarikat | Tinggi | Tinggi | Sederhana |
| Hartanah | Rendah | Tinggi | Rendah |
| Unit amanah | Rendah | Sederhana | Tinggi |
- Semakin tinggi risiko, semakin tinggi pulangan yang mungkin diperoleh. Simpanan di bank dikelaskan sebagai bebas risiko, tetapi pulangannya rendah.
- Hartanah mempunyai kecairan yang rendah: mengambil masa untuk dijual.
- Untuk mengurangkan risiko, pelbagaikan portfolio pelaburan: risiko antara satu sama lain dapat diimbangi.
Strategi pemurataan kos ringgit
Kos purata seunit = Jumlah pelaburanBilangan unit saham yang dimiliki
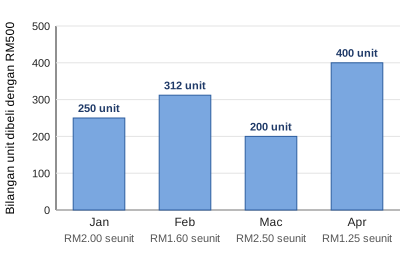
Jumlah unit = 250 + 312 + 200 + 400 = 1 162
Kos purata = 2 0001 162 = RM1.72 seunit
Purata empat harga ialah RM1.84, maka strategi ini memberi kos yang lebih rendah.
Contoh 13 (m.s. 68): Puan Esther Wong melabur RM20 000 dalam lima bahagian sama banyak (RM4 000 pada Januari, Mac, Mei, Ogos dan Disember) pada harga RM2.00, RM1.80, RM1.60, RM2.10 dan RM2.00. Beliau memperoleh 2 000 + 2 222 + 2 500 + 1 904 + 2 000 = 10 626 unit, kos purata RM20 000 ÷ 10 626 = RM1.88. Puan Linda melabur sekali gus pada RM2.00 dan memperoleh 10 000 unit, kos purata RM2.00. Puan Esther Wong ialah pelabur yang bijak.
Kelebihan bagi pelabur (m.s. 69): mengambil kesempatan daripada perubahan harga (lebih banyak unit dibeli apabila harga rendah, maka kos purata dapat dikurangkan), tidak dipengaruhi oleh emosi, dan mengurangkan risiko kerugian berbanding melabur sekali gus.
Tunjuk jawapanSembunyi jawapan
Jumlah pelaburan = RM900
Kos purata = 900 ÷ 900 = RM1.00 seunit
Menyelesaikan masalah simpanan dan pelaburan
Untuk menentukan pelabur yang bijak: (1) cari setiap pulangan (faedah, sewa, dividen, keuntungan modal), (2) cari nilai pulangan pelaburan bagi modal yang sama, (3) bandingkan nilai itu, kemudian ulas tahap risiko dan kecairan. Contoh 14 (m.s. 70 dan 71): tiga orang masing-masing menerima RM400 000.
| Pelabur | Pelaburan | Pulangan setahun | ROI | Risiko |
|---|---|---|---|---|
| Encik Zaidi | Pangsapuri RM150 000 (sewa RM800 sebulan), simpanan tetap RM250 000 pada 4% | 9 600 + 10 000 = RM19 600 | 4.9% | Rendah |
| Encik Leong | Saham bernilai RM400 000, dividen 8% | RM32 000 | 8% | Tinggi |
| Encik Navin | RM200 000 dalam akaun simpanan pada 1%, RM200 000 simpanan tetap pada 4% | 2 000 + 8 000 = RM10 000 | 2.5% | Rendah |
Encik Leong ialah pelabur yang bijak kerana nilai pulangannya paling tinggi, tetapi risikonya juga paling tinggi. Pilihan yang bijak bergantung pada tahap risiko yang boleh diterima.
3.2Pengurusan kredit dan hutang
Belanjawan peribadi ialah anggaran pendapatan dan perbelanjaan seseorang untuk satu tempoh tertentu. Ia membantu seseorang merancang perbelanjaan secara berhemat, mengelak daripada berbelanja berlebihan dan menabung.
Menguruskan kredit dan hutang dengan bijaksana
- Jelaskan bayaran hutang dalam tempoh yang ditetapkan bank untuk menikmati tempoh tanpa faedah.
- Bayar jumlah penuh yang tertera pada penyata kad kredit, bukan jumlah minimum sahaja.
- Bayaran minimum memberi peluang kepada bank mengenakan caj atas baki dan boleh menyebabkan caj bayaran lewat dikenakan.
- Bayar pada tempoh diskaun tunai apabila ditawarkan. Jangan meminjam daripada pemberi pinjaman wang tanpa lesen yang mengenakan caj faedah yang sangat tinggi.
Kelebihan dan kekurangan kad kredit
| Kelebihan | Kekurangan |
|---|---|
| Rebat tunai atau penebusan mata Tidak perlu membawa tunai yang banyak Kaedah pembayaran yang mudah dan cepat Mudah membeli barang dan perkhidmatan atas talian | Dikenakan caj seperti yuran tahunan, caj kewangan (faedah), faedah pendahuluan wang tunai dan caj bayaran lewat Berbelanja lebih daripada sepatutnya Sesetengah kedai tidak menerima kad kredit |
Syarat memohon kad kredit: berumur 21 tahun ke atas, berpendapatan minimum RM24 000 setahun dan mempunyai slip gaji atau dokumen sokongan. Tanggungjawab pemegang kad: menandatangani kad sebaik sahaja diterima, tidak memberi butiran kad kepada orang yang tidak dikenali, menghafal nombor pin dan tidak mencatatnya di belakang kad, serta menyemak urus niaga dalam penyata setiap bulan (m.s. 75).
Bayaran minimum dan bayaran lewat
Tempoh tanpa faedah: biasanya 20 hari dari tarikh penyata. Jika baki dijelaskan sepenuhnya, tiada caj.
Bayaran minimum: 5% daripada jumlah baki akhir penyata atau minimum RM50, mengikut yang lebih besar.
Caj kewangan (faedah) atas baki belum dijelaskan: kadar tahunan (15% hingga 18%) × hari ÷ 365.
Caj bayaran lewat: jika tiada pembayaran dibuat dalam tempoh tanpa faedah, caj minimum RM10 atau 1% daripada jumlah baki belum jelas dikenakan.
Bayaran minimum = 5% × 2 400 = RM120 (lebih daripada RM50)
Jika membayar bayaran minimum sahaja: baki belum jelas = 2 400 − 120 = RM2 280
Faedah = 2 280 × 0.18 × 20365 = RM22.49, maka baki baharu = RM2 302.49
Jika tidak membayar apa-apa: faedah = 2 400 × 0.18 × 20365 = RM23.67
Caj bayaran lewat = 1% × (2 400 + 23.67) = RM24.24
Baki baharu = 2 400 + 23.67 + 24.24 = RM2 447.91
Membeli dari luar negara dengan kad kredit
Harga beg = 250 ÷ 0.34 = RM735.29; caj kiriman = 50 ÷ 0.34 = RM147.06; caj bank = 1% × 735.29 = RM7.35
Harga sebenar = RM889.70, iaitu RM90.70 lebih mahal daripada RM799.
Harga promosi yang murah belum tentu paling murah selepas caj kiriman dan caj bank ditambah.
Pinjaman: bayaran balik dan ansuran
Pinjaman = harga beli − bayaran pendahuluan.
Jumlah bayaran balik A = P + Prt dan ansuran bulanan = A ÷ bilangan bulan.
Pinjaman = 80 000 − 8 000 = RM72 000
Faedah = 72 000 × 4100 × 6 = RM17 280
Jumlah bayaran balik = 72 000 + 17 280 = RM89 280
Ansuran bulanan = 89 280 ÷ 72 = RM1 240
| Bulan | Baki awal bulan | Faedah = baki × 0.06 ÷ 12 | Baki selepas ansuran = baki awal + faedah − 150 |
|---|---|---|---|
| 1 | RM10 000.00 | RM50.00 | RM9 900.00 |
| 2 | RM9 900.00 | RM49.50 | RM9 799.50 |
| 3 | RM9 799.50 | RM49.00 | RM9 698.50 |
Tunjuk jawapanSembunyi jawapan
(b) Bulan 1: 8 000 × 0.09 ÷ 12 = RM60.00. Baki = 8 060 − 400 = RM7 660.
Bulan 2: 7 660 × 0.09 ÷ 12 = RM57.45
Memilih pinjaman
Pinjaman kenderaan (Contoh 21, m.s. 80): kelebihannya ialah bayaran ansuran bulanan membolehkan seseorang memiliki kereta tanpa membayar sekali gus; keburukannya ialah kereta boleh ditarik balik jika ansuran tidak dijelaskan dan jumlah bayaran balik tinggi kerana faedah.
Contoh 22 (m.s. 80 dan 81): Encik Vincent, pendapatan RM2 800 sebulan, memerlukan pinjaman RM40 000. Bandingkan ansuran bulanan, jumlah bayaran balik dan keperluan penjamin.
| Bank A | Bank B | |
|---|---|---|
| Kadar faedah (sama rata) | 4.5% | 5% |
| Tempoh | 9 tahun | 6 tahun |
| Jumlah bayaran balik | RM56 200 | RM52 000 |
| Ansuran bulanan | RM520.37 | RM722.22 |
| Penjamin | Tidak perlu | Perlu |
Bank A mengenakan faedah kadar lebih rendah dan ansuran lebih kecil, tetapi tempoh yang lebih panjang menyebabkan jumlah faedah lebih banyak (RM16 200 berbanding RM12 000). Buku teks mencadangkan Bank A, tetapi Bank B juga boleh dipilih. Jangan meminjam dengan syarat yang anda tidak mampu patuhi (Tip, m.s. 80).
Peta konsep
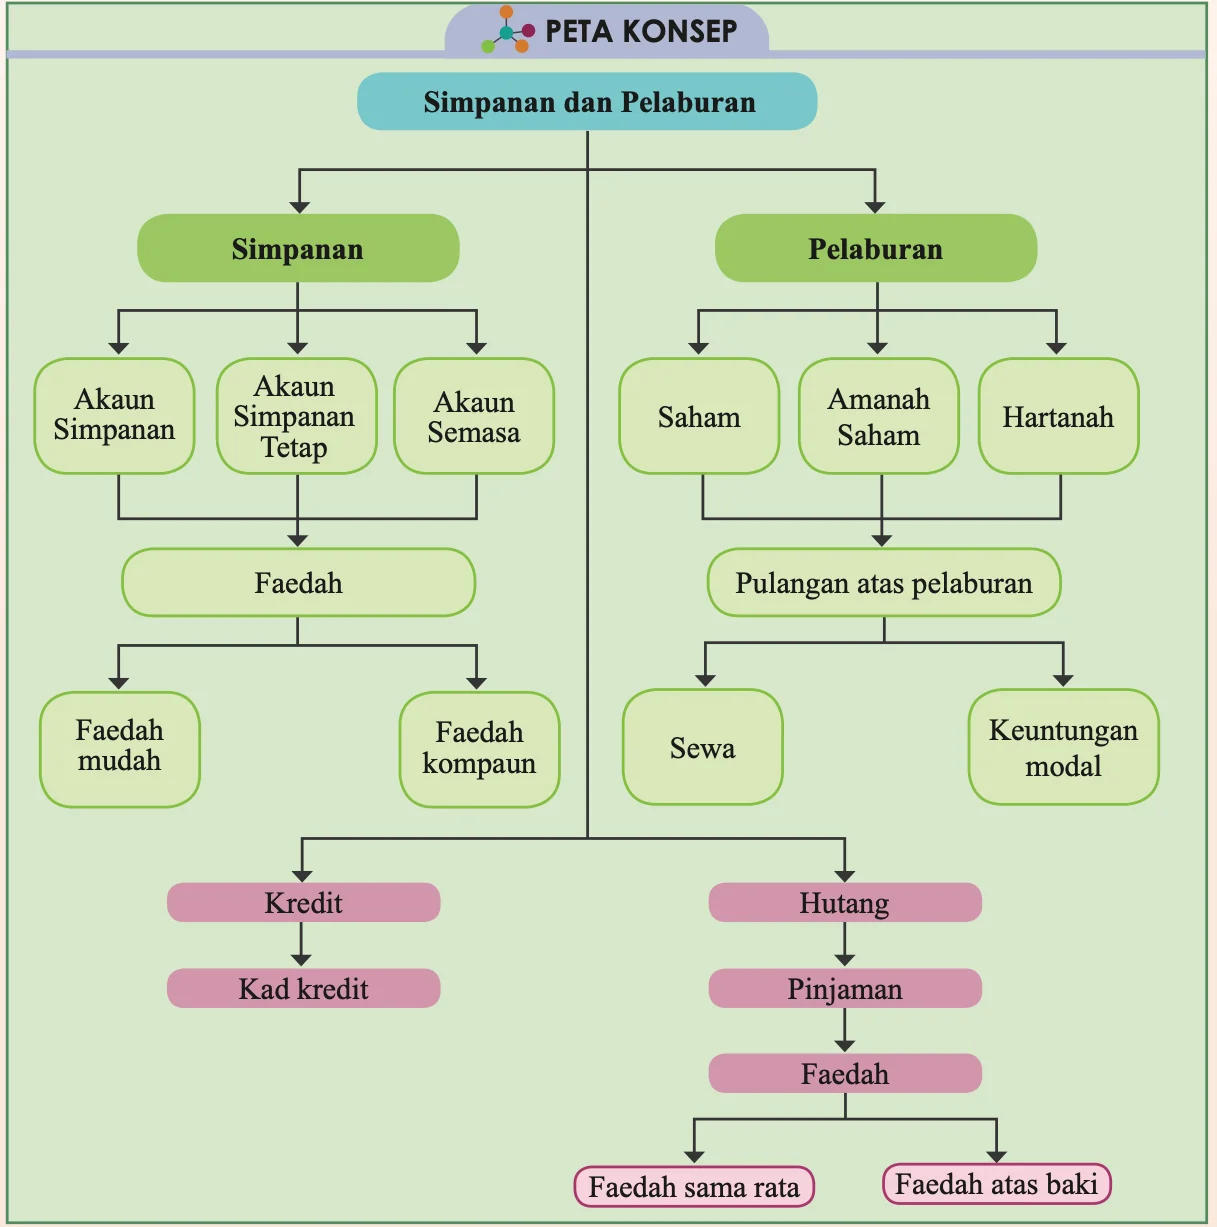
Rajah daripada buku teks Matematik Tingkatan 3 (KSSM), m.s. 84.
Standard pembelajaran
| Kod | Standard pembelajaran |
|---|---|
| 3.1.1 | Mengenal pelbagai jenis simpanan dan pelaburan |
| 3.1.2 | Membuat pengiraan faedah mudah dan faedah kompaun bagi simpanan, serta menerangkan kesan perubahan tempoh, kadar faedah atau pulangan dan kekerapan pengkompaunan terhadap nilai masa hadapan simpanan |
| 3.1.3 | Membuat pengiraan nilai pulangan pelaburan, serta menerangkan faktor yang mempengaruhi pulangan pelaburan dan kesannya |
| 3.1.4 | Membanding dan membeza potensi risiko, pulangan dan kecairan pelbagai jenis simpanan dan pelaburan |
| 3.1.5 | Mengira purata kos seunit bagi pelaburan saham menggunakan strategi pemurataan kos ringgit dan menjelaskan manfaatnya |
| 3.1.6 | Menyelesaikan masalah yang melibatkan simpanan dan pelaburan |
| 3.2.1 | Menjelaskan maksud kredit dan hutang, serta menghuraikan pengurusan yang bijaksana tentang kredit dan hutang |
| 3.2.2 | Mengkaji dan menghuraikan kelebihan dan kekurangan kad kredit dan penggunaannya secara bijaksana |
| 3.2.3 | Mengkaji dan menghuraikan kesan pembayaran minimum dan pembayaran lewat bagi penggunaan kad kredit |
| 3.2.4 | Menyelesaikan masalah yang melibatkan penggunaan kad kredit |
| 3.2.5 | Mengira jumlah bayaran balik pinjaman dan bayaran ansuran, dengan pelbagai kadar faedah dan tempoh pinjaman yang berbeza |
| 3.2.6 | Menyelesaikan masalah yang melibatkan pinjaman |
Nota dan contoh bersumberkan buku teks Matematik Tingkatan 3 (KSSM), Bab 3, m.s. 50 hingga 85.