Matematik Pengguna: Insurans
What this chapter coversMatlamat bab ini
- Saya boleh menjelaskan maksud risiko dan kepentingan perlindungan insurans, dan seterusnya mengenal pasti jenis insurans hayat dan insurans am bagi melindungi pelbagai jenis risiko (3.1.1)
- Saya boleh mengkaji, mentafsir dan membuat pengiraan yang melibatkan kadar dan premium insurans (3.1.2)
- Saya boleh menyelesaikan masalah yang melibatkan insurans termasuk deduktibel dan ko-insurans (3.1.3)
3.1Risiko dan perlindungan insurans
Kemalangan jalan raya, kebakaran rumah, kecurian, penyakit kritikal dan banjir boleh berlaku kepada sesiapa sahaja. Insurans tidak menghalang kerugian itu. Insurans memindahkan risiko daripada individu kepada syarikat insurans supaya beban kewangan akibat kerugian dapat dikurangkan.
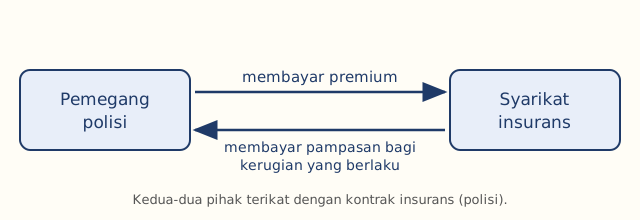
Siapa melakukan apa?
| Istilah | Maksud |
|---|---|
| Syarikat insurans | Pihak yang bersetuju membayar pampasan atas kerugian yang telah diinsuranskan |
| Pemegang polisi (pemilik insurans) | Pihak yang akan menuntut dan menerima pampasan atas kerugian yang dialami |
| Kontrak insurans (polisi) | Perjanjian bertulis antara pemegang polisi dengan syarikat insurans |
| Premium | Jumlah wang yang dibayar oleh pemegang polisi kepada syarikat insurans |
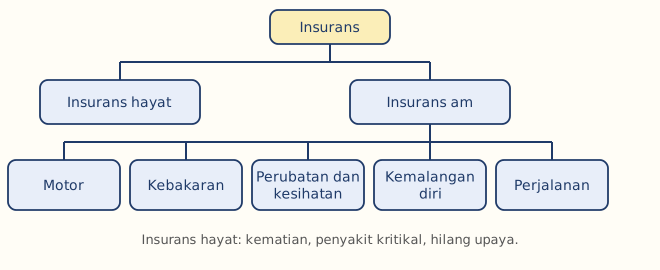
Insurans hayat dan insurans am
| Jenis | Perlindungan |
|---|---|
| Insurans hayat | Membayar manfaat kewangan jika berlaku kematian, penyakit kritikal atau hilang upaya menyeluruh dan kekal. Membantu ahli keluarga yang bergantung kepada pemegang polisi. |
| Insurans am | Melindungi kerugian atau kerosakan harta benda, selain risiko yang dilindungi insurans hayat. Tempoh perlindungan biasanya satu tahun atau kurang; premium dibayar setiap kali perlindungan diperlukan. |
| Insurans am | Melindungi daripada |
|---|---|
| Motor | Kerugian atau kerosakan berkaitan penggunaan kenderaan berenjin. Wajib dimiliki oleh setiap pemilik kenderaan yang tertakluk di bawah Akta Pengangkutan Jalan 1987. |
| Kebakaran | Kerugian akibat kebakaran, kilat dan letupan pada rumah atau bangunan perniagaan. Taufan, banjir dan rusuhan boleh ditambah dengan tambahan premium. |
| Perubatan dan kesihatan | Kos kemasukan ke hospital dan pembedahan; polisi hospital dan pembedahan, penyakit kritikal, pendapatan akibat hilang upaya, pendapatan hospital |
| Kemalangan diri | Kecederaan anggota badan, kecacatan, hilang upaya atau meninggal dunia yang berpunca secara langsung daripada kemalangan |
| Perjalanan | Kerugian dalam perjalanan (darat, udara atau laut): kematian dan kecacatan kekal, kehilangan bagasi, pasport dan duit, belanja perubatan |
Insurans berkelompok melindungi sekumpulan individu: pekerja sesebuah organisasi (kematian, hilang upaya, kemasukan hospital dan pembedahan, dengan had perlindungan tertentu) atau murid (kematian, lumpuh, kecacatan, elaun kerusi roda). Contohnya Skim Takaful Pelajar Sekolah Malaysia (TPSM).
Polisi insurans motor
| Perlindungan | Akta | Pihak ketiga | Pihak ketiga, kebakaran dan kecurian | Komprehensif |
|---|---|---|---|---|
| Liabiliti kepada pihak ketiga akibat kecederaan dan kematian | Ya | Ya | Ya | Ya |
| Kerugian terhadap harta benda yang dialami pihak ketiga | Tidak | Ya | Ya | Ya |
| Kerugian kenderaan sendiri akibat kebakaran atau kecurian | Tidak | Tidak | Ya | Ya |
| Kerugian dan kerosakan kenderaan sendiri akibat kemalangan | Tidak | Tidak | Tidak | Ya |
Jadual berdasarkan buku teks m.s. 77.
Tunjukkan jawapan
3.2Kadar dan premium insurans
Premium insurans hayat
Premium bergantung pada nilai muka polisi, umur, jantina dan sama ada pemegang polisi merokok atau tidak. Kadar diberi bagi setiap RMx nilai muka.
Kadar premium meningkat dengan umur (jangka hayat semakin pendek) dan lebih tinggi bagi perokok (risiko penyakit lebih tinggi).
| Umur | Lelaki (RM) | Perempuan (RM) | ||
|---|---|---|---|---|
| Bukan perokok | Perokok | Bukan perokok | Perokok | |
| 35 | 2.12 | 2.72 | 1.45 | 1.78 |
| 36 | 2.18 | 2.80 | 1.50 | 1.84 |
| 37 | 2.26 | 2.91 | 1.56 | 1.93 |
| 38 | 2.36 | 3.05 | 1.63 | 2.03 |
| 39 | 2.49 | 3.23 | 1.71 | 2.14 |
| 40 | 2.66 | 3.47 | 1.80 | 2.26 |
Kadar premium tahunan bagi setiap RM1 000 nilai muka insurans hayat sementara boleh baharu tahunan (Contoh 2, buku teks m.s. 81).
Premium = 100 000 ÷ 1 000 × 2.49 = RM249.00
Puan Shapuva, 36 tahun, tidak merokok, membeli polisi RM250 000 (kadar RM1.50) dan menambah polisi penyakit kritikal 30% daripada nilai muka (kadar RM1.77 bagi setiap RM1 000).
Perlindungan penyakit kritikal = 30/100 × 250 000 = RM75 000
Premium = 250 000 ÷ 1 000 × 1.50 + 75 000 ÷ 1 000 × 1.77 = 375 + 132.75 = RM507.75
Tunjukkan jawapan
Premium insurans perjalanan
Premium bergantung pada destinasi, tempoh perjalanan dan bilangan orang yang diinsuranskan. Tempoh yang lebih panjang meningkatkan kebarangkalian kerugian berlaku, maka premium lebih tinggi. Bagi pelancong yang kerap berjalan, premium tahunan boleh lebih menjimatkan (Contoh 1, m.s. 80: Shahir yang melawat negara Eropah antara 12 hingga 15 hari patut membeli premium tahunan RM280, kerana lebih murah daripada membeli 11 hingga 18 hari setiap kali, iaitu RM127 sekali jalan).
Premium insurans motor
Premium insurans motor dikira berdasarkan Tarif Motor yang menetapkan premium minimum, bergantung pada jenis dan kegunaan kenderaan, kapasiti enjin, jenis polisi dan jumlah yang diinsuranskan. Gunakan baris kapasiti enjin "tidak melebihi" yang pertama yang mencukupi.
| Kapasiti enjin tidak melebihi (cc) | Semenanjung Malaysia | Sabah dan Sarawak | ||
|---|---|---|---|---|
| Komprehensif (RM) | Pihak ketiga (RM) | Komprehensif (RM) | Pihak ketiga (RM) | |
| 1 400 | 273.80 | 120.60 | 196.20 | 67.50 |
| 1 650 | 305.50 | 135.00 | 220.00 | 75.60 |
| 2 200 | 339.10 | 151.20 | 243.90 | 85.20 |
| 3 050 | 372.60 | 167.40 | 266.50 | 93.60 |
| 4 100 | 404.30 | 181.80 | 290.40 | 101.70 |
| 4 250 | 436.00 | 196.20 | 313.00 | 110.10 |
| 4 400 | 469.60 | 212.40 | 336.90 | 118.20 |
| Melebihi 4 400 | 501.30 | 226.80 | 359.50 | 126.60 |
Sumber: Jadual Tarif Motor 2015 (buku teks m.s. 83). Kadar komprehensif ialah bagi RM1 000 pertama daripada jumlah yang diinsuranskan.
- Premium asas polisi komprehensif: Semenanjung Malaysia = kadar bagi RM1 000 pertama + RM26 bagi setiap RM1 000 atau sebahagian daripadanya bagi nilai yang melebihi RM1 000. Sabah dan Sarawak: tambahan RM20.30 setiap RM1 000.
- Polisi pihak ketiga, kebakaran dan kecurian: kadar ialah 75% daripada premium asas polisi komprehensif.
- Polisi pihak ketiga: kadar dalam jadual (bergantung hanya pada kapasiti enjin). Polisi akta pula hanya bergantung pada kapasiti enjin kenderaan.
- Premium kasar = premium asas − NCD. NCD (Klausa Diskaun Tanpa Tuntutan) diberi jika tiada tuntutan dibuat dalam tempoh insurans; hilang jika tuntutan dibuat.
Komprehensif: RM1 000 pertama = RM305.50. (60 000 − 1 000) ÷ 1 000 = 59, maka 26 × 59 = RM1 534. Premium asas = RM1 839.50. NCD = 0.25 × 1 839.50 = RM459.88. Premium kasar = RM1 379.62.
Pihak ketiga, kebakaran dan kecurian: premium asas = 0.75 × 1 839.50 = RM1 379.63; NCD = 0.25 × 1 379.63 = RM344.91; premium kasar = RM1 034.72.
Pihak ketiga: premium asas RM135.00; NCD = RM33.75; premium kasar = RM101.25.
Premium sebenar mungkin berbeza sedikit kerana ada caj tambahan seperti komisen ejen, cukai perkhidmatan dan duti setem.
Tunjukkan jawapan
3.3Deduktibel dan ko-insurans
Sesetengah kontrak insurans membayar kurang daripada kerugian sebenar. Dua peruntukan biasa ialah deduktibel dan ko-insurans (juga dikenali sebagai insurans bersama).
Deduktibel
| Bulan | Kerugian (RM) | Boleh buat tuntutan? | Bayaran pampasan (RM) |
|---|---|---|---|
| Mac | 2 800 | Boleh | 2 800 − 300 = 2 500 |
| Julai | 250 | Tidak | Tiada |
| Ogos | 400 | Boleh | 400 − 300 = 100 |
Deduktibel terdapat dalam insurans harta, insurans perubatan dan kesihatan, dan insurans motor, tetapi tidak dalam insurans hayat dan insurans liabiliti diri. Dalam insurans motor, deduktibel wajib RM400 ditanggung jika kenderaan dipandu oleh individu yang tidak dinamakan dalam polisi, individu dinamakan yang berumur di bawah 21 tahun, atau pemegang lesen memandu sementara (L) atau lesen memandu penuh kurang 2 tahun.
Tahun pertama, kos rawatan RM8 000 (kurang daripada deduktibel): Cher Lin tanggung RM8 000; insurans bayar RM0.
Tahun kedua, kos RM210 000: Cher Lin tanggung RM30 000; insurans bayar 210 000 − 30 000 = RM180 000.
Ko-insurans dalam insurans harta
Ko-insurans ialah perkongsian bersama kerugian antara syarikat insurans dengan pemegang polisi. Pemegang polisi mesti menginsuranskan hartanya pada suatu jumlah tertentu berdasarkan peratusan ko-insurans daripada nilai boleh insurans harta. Jika tidak dipenuhi, pemegang polisi menanggung sebahagian kerugian.
| Keadaan | Bayaran pampasan |
|---|---|
| Jumlah diinsuranskan = jumlah yang harus dibeli (kerugian tidak melebihi jumlah itu) | jumlah kerugian − deduktibel |
| Jumlah diinsuranskan < jumlah yang harus dibeli | (jumlah insurans dibeli ÷ jumlah insurans harus dibeli) × jumlah kerugian − deduktibel |
| Kerugian menyeluruh | jumlah insurans yang dibeli − deduktibel |
Jumlah yang ditanggung oleh pemegang polisi akibat tidak memenuhi syarat ko-insurans ialah penalti ko-insurans. Syarikat insurans tidak membayar lebih daripada kerugian sebenar dan bayaran maksimum ialah nilai muka insurans yang dibeli.
(a) Jumlah yang harus dibeli = 80/100 × 350 000 = RM280 000.
(b) Kerugian akibat kebakaran RM25 000. (i) Diinsuranskan RM280 000: pampasan = 25 000 − 2 000 = RM23 000. (ii) Diinsuranskan RM150 000: pampasan = 150 000 ÷ 280 000 × 25 000 − 2 000 = 13 392.86 − 2 000 = RM11 392.86. Penalti = 25 000 − 13 392.86 = RM11 607.14.
(c) Kerugian menyeluruh, diinsuranskan RM200 000: pampasan = 200 000 − 2 000 = RM198 000.
Ko-insurans dalam insurans kesihatan
Dalam insurans perubatan dan kesihatan, fasal penyertaan ko-insurans, misalnya 80/20, bermaksud syarikat insurans menanggung 80% dan pemegang polisi 20% kos perubatan yang dilindungi, selepas deduktibel ditolak. Tiada penalti ko-insurans.
Syarikat insurans bayar 75/100 × 20 100 = RM15 075.
Puan Chen tanggung 25/100 × 20 100 + 500 = RM5 525.
| Deduktibel | Ko-insurans |
|---|---|
| Jumlah tetap yang dibayar dahulu oleh pemegang polisi, tanpa mengira kos | Perkongsian kos antara pemegang polisi dengan syarikat insurans mengikut peratusan |
Tunjukkan jawapan
Memilih polisi insurans
- Ketahui jumlah perlindungan yang diperlukan.
- Fahami skop perlindungan, terma dan syarat polisi.
- Bandingkan kadar premium dan manfaat insurans.
- Elakkan perlindungan yang tidak diperlukan.
Rumusan
| Ingat | Fakta utama |
|---|---|
| Indemniti | Dibayar setakat kerugian dan jumlah diinsuranskan, tiada keuntungan |
| Premium insurans hayat | (nilai muka ÷ RMx) × kadar premium per RMx |
| Premium asas komprehensif | Kadar RM1 000 pertama + RM26 bagi setiap RM1 000 seterusnya (Sabah dan Sarawak RM20.30) |
| Pihak ketiga, kebakaran dan kecurian | 75% daripada premium asas komprehensif |
| Premium kasar | Premium asas − NCD |
| Deduktibel | Pampasan = kerugian − deduktibel |
| Insurans yang harus dibeli | Peratusan ko-insurans × nilai boleh insurans |
| Diinsuranskan kurang | (dibeli ÷ harus dibeli) × kerugian − deduktibel |
| Ko-insurans kesihatan | (kos − deduktibel) dikongsi, contohnya 80/20 |