Matematik Pengguna: Percukaian
What this chapter coversMatlamat bab ini
- Saya boleh menghuraikan tujuan percukaian (4.1.1)
- Saya boleh menghuraikan pelbagai cukai dan seterusnya kesan pengelakan cukai tersebut dari aspek perundangan dan kewangan (4.1.2)
- Saya boleh mengkaji, mentafsir dan membuat pengiraan yang melibatkan pelbagai cukai (4.1.3)
- Saya boleh menyelesaikan masalah yang melibatkan percukaian (4.1.4)
4.1Tujuan percukaian
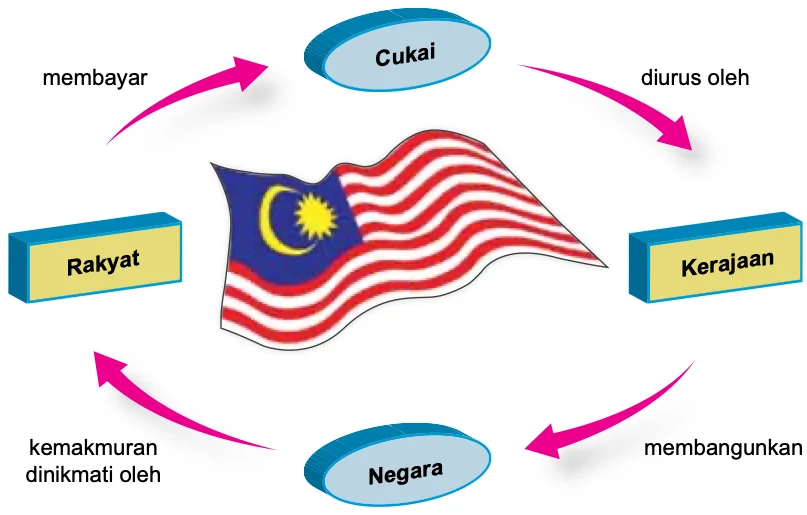
Rajah daripada buku teks Matematik Tingkatan 5 (KSSM), m.s. 96.
| Tujuan | Maksud | Contoh |
|---|---|---|
| Sumber pendapatan kerajaan | Mentadbir negara, membiayai projek pembangunan negara dan mengagih semula pendapatan dalam masyarakat | Membina hospital dan sekolah |
| Alat pelaksanaan polisi kerajaan | Cukai dikenakan supaya polisi mendapat kesan yang lebih berkesan | Pelepasan cukai untuk rawatan perubatan ibu bapa menggalakkan masyarakat penyayang; Cukai Keuntungan Harta Tanah (CKHT) mengurangkan aktiviti pelaburan hartanah yang keterlaluan |
| Kawalan penjualan barangan atau perkhidmatan | Cukai dikenakan supaya rakyat mengurangkan pembelian barangan atau penggunaan perkhidmatan tertentu | Cukai rokok, cukai arak dan cukai perjudian |
| Alat kewangan untuk menstabilkan ekonomi | Pada keadaan tertentu, cukai ialah satu alat kewangan kerajaan | Mengubah kadar cukai dalam belanjawan tahunan |
Tunjuk jawapanSembunyi jawapan
4.2Jenis cukai dan kesan pengelakan cukai
| Cukai | Dikenakan ke atas | Pihak yang mengutip |
|---|---|---|
| Cukai pendapatan | Pendapatan individu bergaji atau syarikat yang beroperasi di Malaysia | Lembaga Hasil Dalam Negeri (LHDN) |
| Cukai jalan | Pengguna jalan raya yang memiliki kenderaan, termasuk motosikal dan kereta | Jabatan Pengangkutan Jalan (JPJ) |
| Cukai pintu (cukai taksiran) | Semua pegangan atau harta tanah (rumah kediaman, perindustrian, bangunan komersial, tanah kosong) untuk membiayai penyelenggaraan bandar | Pihak berkuasa tempatan (majlis perbandaran atau majlis daerah) |
| Cukai tanah | Pemilik tanah pertanian, perusahaan dan tanah bangunan (sewa bawah Seksyen 5 Kanun Tanah Negara 1965) | Pejabat Tanah dan Galian |
| Cukai jualan dan perkhidmatan | Cukai jualan: barangan bercukai, sekali sahaja pada peringkat pengeluaran atau pengimportan. Cukai perkhidmatan: pengguna perkhidmatan bercukai (hotel, insurans dan takaful, makanan dan minuman, telekomunikasi, kad kredit) | Jabatan Kastam Diraja Malaysia (JKDM) |
Kesan pengelakan cukai
| Cukai | Pengelakan cukai | Hukuman atau tindakan |
|---|---|---|
| Cukai pendapatan (Akta Cukai Pendapatan 1967) | Tidak memaklumkan layak dikenakan cukai | Denda RM200 hingga RM20 000 atau penjara tidak lebih 6 bulan atau kedua-duanya |
| Tidak melaporkan pendapatan sebenar dalam BNCP | Denda RM1 000 hingga RM10 000 dan penalti 200% atas cukai terkurang lapor | |
| Memberikan maklumat tidak tepat tentang tanggungan cukai | Denda RM1 000 hingga RM10 000 dan penalti 200% atas cukai terkurang lapor | |
| Sengaja mengelak cukai atau membantu orang lain mengelak | Denda RM1 000 hingga RM20 000 atau penjara tidak lebih 3 tahun atau kedua-duanya dan penalti 300% atas cukai terkurang lapor | |
| Cukai jalan (Akta Pengangkutan Jalan 1987) | Menggunakan kenderaan tanpa membayar cukai jalan yang sah | Denda tidak melebihi RM2 000 |
| Cukai pintu (Akta Kerajaan Tempatan 1976) | Tidak membayar dalam tempoh ditetapkan; masih gagal dalam 15 hari selepas notis | Notis dalam Borang E; kemudian waran tahanan dalam Borang F dan harta mudah alih boleh disita |
| Cukai tanah (Kanun Tanah Negara 1965) | Tidak membayar dalam tempoh ditetapkan; masih gagal selepas notis | Notis tuntutan dalam Borang 6A; tanah boleh dirampas atau dilucuthak |
| Cukai jualan dan perkhidmatan (Akta 806, Akta 807) | Sengaja mengelak cukai atau membantu orang lain mengelak | Kesalahan pertama: denda 10 hingga 20 kali ganda amaun cukai atau penjara tidak lebih 5 tahun atau kedua-duanya. Kesalahan kedua: 20 hingga 40 kali ganda atau penjara tidak lebih 7 tahun atau kedua-duanya |
| Amaun cukai yang dielakkan tidak dapat ditentukan | Denda RM50 000 hingga RM500 000 atau penjara tidak lebih 7 tahun atau kedua-duanya | |
| Membantu menyediakan penyata cukai yang kurang benar | Denda RM2 000 hingga RM20 000 atau penjara tidak lebih 3 tahun atau kedua-duanya |
Jadual diringkaskan daripada buku teks Matematik Tingkatan 5 (KSSM), m.s. 99 hingga 103. Hukuman tertakluk kepada perubahan dari semasa ke semasa.
Tunjuk jawapanSembunyi jawapan
4.3Pengiraan yang melibatkan pelbagai cukai
Cukai pendapatan
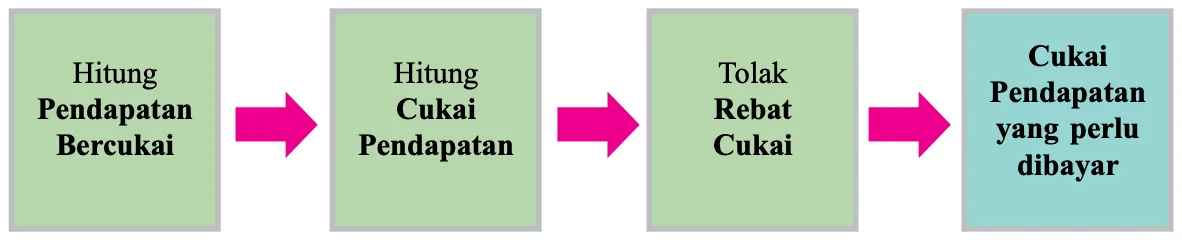
Rajah daripada buku teks Matematik Tingkatan 5 (KSSM), m.s. 104.
Cukai pendapatan yang perlu dibayar = cukai dasar + cukai atas baki − rebat cukai.
- Jumlah pendapatan tahunan termasuk upah, gaji, bonus, dividen, faedah, sewa, royalti dan premium. Elaun petrol dan perjalanan, subsidi majikan (perumahan dan kenderaan), manfaat perubatan, COLA dan keraian tidak dikenakan cukai.
- Pengecualian cukai: perbelanjaan peribadi berbentuk hadiah, derma atau sumbangan kepada kerajaan atau organisasi yang diluluskan, misalnya perpustakaan negeri dan badan rawatan kesihatan.
- Pelepasan cukai: perkara atau perbelanjaan untuk kepentingan sendiri atau ahli keluarga, misalnya caruman KWSP, rawatan perubatan dan yuran pengajian. Setiap pelepasan ada had tuntutan.
- Rebat cukai ditolak daripada cukai: (a) RM400 jika pendapatan bercukai tidak melebihi RM35 000; (b) zakat atau fitrah yang dibayar oleh warganegara beragama Islam.
| Banjaran pendapatan bercukai (RM) | Pengiraan (RM) | Kadar (%) | Cukai (RM) |
|---|---|---|---|
| 0 – 5 000 | 5 000 pertama | 0 | 0 |
| 5 001 – 20 000 | 5 000 pertama; 15 000 berikutnya | 1 | 0; 150 |
| 20 001 – 35 000 | 20 000 pertama; 15 000 berikutnya | 3 | 150; 450 |
| 35 001 – 50 000 | 35 000 pertama; 15 000 berikutnya | 8 | 600; 1 200 |
| 50 001 – 70 000 | 50 000 pertama; 20 000 berikutnya | 14 | 1 800; 2 800 |
| 70 001 – 100 000 | 70 000 pertama; 30 000 berikutnya | 21 | 4 600; 6 300 |
| 100 001 – 250 000 | 100 000 pertama; 150 000 berikutnya | 24 | 10 900; 36 000 |
| 250 001 – 400 000 | 250 000 pertama; 150 000 berikutnya | 24.5 | 46 900; 36 750 |
| 400 001 – 600 000 | 400 000 pertama; 200 000 berikutnya | 25 | 83 650; 50 000 |
| 600 001 – 1 000 000 | 600 000 pertama; 400 000 berikutnya | 26 | 133 650; 104 000 |
| 1 000 001 – 2 000 000 | 1 000 000 pertama; 1 000 000 berikutnya | 28 | 237 650; 280 000 |
| Melebihi 2 000 000 | 2 000 000 pertama; setiap ringgit berikutnya | 30 | 517 650; ... |
Kadar Cukai Pendapatan Individu, Tahun Taksiran 2020 (buku teks m.s. 105). Cukai dasar ialah cukai bagi pendapatan sehingga had bawah banjaran; kadar dikenakan pada baki selepas had itu.
Pendapatan tahunan = 125 300 − 12 340 = RM112 960
Pendapatan bercukai = 112 960 − 2 000 − 22 500 = RM88 460
Cukai atas baki = (47 531 − 35 000) × 8% = RM1 002.48
Cukai pendapatan = 600 + 1 002.48 − 280 = RM1 322.48
Pendapatan bercukai = 52 770 − 300 − 20 500 = RM31 970. Banjaran 20 001 – 35 000.
Cukai = 150 + (31 970 − 20 000) × 3% = 150 + 359.10; rebat RM400 (pendapatan bercukai ≤ RM35 000).
Cukai pendapatan = 150 + 359.10 − 400 = RM109.10
Tunjuk jawapanSembunyi jawapan
Cukai atas baki = (54 500 − 50 000) × 14% = RM630.
Rebat = RM500 (pendapatan bercukai melebihi RM35 000).
Cukai = 1 800 + 630 − 500 = RM1 930.
Potongan cukai bulanan (PCB)
Potongan Cukai Bulanan (PCB) ialah potongan pendapatan (saraan) pekerja untuk bayaran cukai pendapatan tahun semasa, mengikut jadual atau kaedah pengiraan berkomputer PCB LHDN. Bandingkan jumlah PCB dengan cukai yang perlu dibayar.
- Cukai > PCB: cukai − PCB = bayaran cukai yang tidak mencukupi, perlu dijelaskan kepada LHDN.
- Cukai < PCB: PCB − cukai = lebihan potongan, dipulangkan oleh LHDN ke akaun bank pembayar cukai.
(a) Pendapatan bercukai = 74 000 − 1 000 − 18 575 = RM54 425. Cukai = 1 800 + (54 425 − 50 000) × 14% = 1 800 + 619.50 = RM2 419.50 (tiada rebat).
(b) PCB = 180 × 12 = RM2 160, kurang daripada cukai. Bayaran tidak mencukupi = 2 419.50 − 2 160 = RM259.50.
Taksiran bersama dan taksiran berasingan
Jika kedua-duanya berpendapatan, taksiran bersama biasanya mengurangkan jumlah pelepasan (had tuntutan tetap dikira sekali sahaja) dan pendapatan bercukai masuk banjaran kadar yang lebih tinggi. Pelepasan suami/isteri (had RM4 000) hanya untuk taksiran bersama. Rebat RM400 dikira bagi setiap orang jika pendapatan bercukainya tidak melebihi RM35 000.
Bersama: pendapatan 110 000 − derma 1 000 − pelepasan (9 000 + 2 500 + 4 000 + 7 000 + 3 000) = RM83 500. Cukai = 4 600 + (83 500 − 70 000) × 21% = 4 600 + 2 835 = RM7 435.
Berasingan: suami RM32 520, cukai 150 + 12 520 × 3% − 400 = RM125.60; isteri RM36 430, cukai 600 + 1 430 × 8% = RM714.40. Jumlah = RM840.
Taksiran berasingan lebih sesuai kerana cukai jauh lebih rendah (RM840 berbanding RM7 435).
Cukai jalan, cukai pintu, cukai tanah, cukai jualan dan perkhidmatan
| Cukai | Rumus | Contoh daripada buku teks |
|---|---|---|
| Cukai jalan | Bergantung pada kapasiti enjin: kadar asas + kadar progresif × (cc − had bawah banjaran) | 1 997 cc: 280 + (1 997 − 1 800) × 0.50 = RM378.50; 859 cc = RM20; motosikal 260 cc (Sarawak) = RM30 |
| Cukai pintu | Kadar cukai pintu × nilai tahunan; nilai tahunan = anggaran sewa bulanan × 12 | 5% × RM6 580 = RM329 setahun; RM164.50 setiap setengah tahun |
| Cukai tanah | Kadar cukai tanah setiap unit keluasan × jumlah keluasan tanah | RM0.43 × 130 m2 = RM55.90 setahun |
| Cukai perkhidmatan | 6% daripada caj (cukai jualan 5%, 10% atau kadar lain) | RM240 × 2 malam × 6% = RM28.80 |
Kadar cukai jalan kereta persendirian di Semenanjung Malaysia (m.s. 111):
| Kapasiti enjin | Kadar asas | Kadar progresif |
|---|---|---|
| 1 000 cc dan ke bawah | RM20.00 | – |
| 1 001 cc – 1 200 cc | RM55.00 | – |
| 1 201 cc – 1 400 cc | RM70.00 | – |
| 1 401 cc – 1 600 cc | RM90.00 | – |
| 1 601 cc – 1 800 cc | RM200.00 | + RM0.40 setiap cc melebihi 1 600 cc |
| 1 801 cc – 2 000 cc | RM280.00 | + RM0.50 setiap cc melebihi 1 800 cc |
Tunjuk jawapanSembunyi jawapan
Tunjuk jawapanSembunyi jawapan
4.4Penyelesaian masalah yang melibatkan percukaian
Buku teks menggunakan empat langkah: memahami masalah, merancang strategi, melaksanakan strategi dan membuat kesimpulan.
- Senaraikan yang diberi (pendapatan, pengecualian, pelepasan dan had, zakat, PCB).
- Rancang: pendapatan bercukai dahulu, cari banjaran, kira cukai, tolak rebat.
- Laksanakan dengan menyimpan sen dalam jumlah cukai.
- Nyatakan kesimpulan dengan unit (RM) dan bandingkan dengan PCB jika diminta.
(a) Pendapatan bercukai = 70 000 − 500 − (9 000 + 6 000) = RM54 500.
(b) Cukai = 1 800 + (54 500 − 50 000) × 14% − 500 = RM1 930.
(c) Pelepasan cukai ditolak daripada pendapatan tahunan; rebat cukai ditolak daripada cukai pendapatan yang dikenakan.
Bayaran yang tidak dikenakan cukai = 43.60 + 33.40 + 154.80 = RM231.80.
Cukai perkhidmatan = 27.30 × 6% = RM1.64.